Sommaire
Signer un crédit immobilier reste l’un des actes financiers les plus engageants, et, depuis la remontée rapide des taux entre 2022 et 2023, les ménages français ont redécouvert une réalité : sur 20 ou 25 ans, quelques dixièmes de point pèsent lourd. En 2024 et 2025, la détente progressive observée sur les barèmes n’a pas effacé l’hétérogénéité des offres, ni le durcissement des critères d’octroi. Dans ce contexte, une question revient avec insistance, au moment de comparer les mensualités et de négocier l’assurance : faut-il passer par un courtier, ou s’en remettre à un comparateur ?
Comparer vite, négocier fort : deux logiques
Un comparateur promet une chose, et il la fait souvent bien : accélérer la mise en concurrence. En quelques minutes, l’emprunteur renseigne ses revenus, son apport, la durée visée, parfois son état de santé, et obtient une première photographie des offres disponibles. C’est utile, parce que le marché n’est pas uniforme : à profil égal, l’écart de taux entre deux banques peut se compter en dizaines de points de base, et, sur un prêt de 250 000 euros, 0,30 point de différence peut représenter plusieurs milliers d’euros d’intérêts sur la durée totale, selon l’échéancier et le niveau d’assurance.
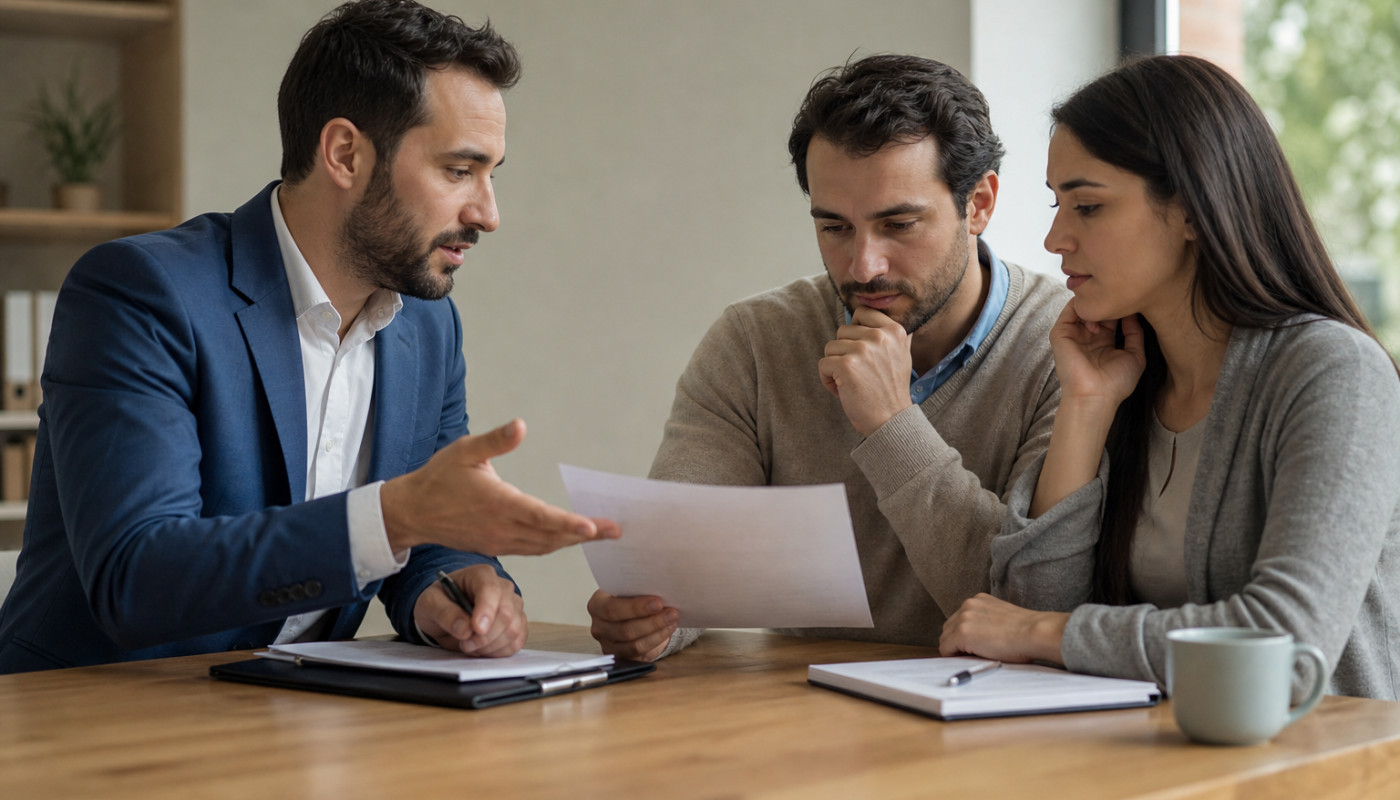
Mais un comparateur ne « porte » pas un dossier, il l’oriente. Il donne des fourchettes, des probabilités, une sensation de prix, et c’est déjà beaucoup lorsque l’on veut tester un projet ou vérifier si l’on est aligné avec le marché. La négociation, elle, se joue ailleurs : dans la lecture fine de la situation professionnelle, dans la manière de présenter le reste à vivre, dans la stabilité des revenus, dans l’optimisation du montage, achat-revente, prêt relais, lissage, délégation d’assurance, et parfois dans l’argumentaire face aux exigences internes des banques. C’est précisément là que le courtier entre en scène, parce qu’il n’est pas seulement un « comparateur humain », il devient un intermédiaire qui travaille la faisabilité, puis la compétitivité.
La différence se voit aussi sur les délais. Un comparateur est immédiat, mais il ne raccourcit pas forcément le temps bancaire. Un courtier, lorsqu’il est bien implanté, peut fluidifier les échanges avec les réseaux, anticiper les pièces, éviter les aller-retour inutiles, et, dans certains cas, obtenir un retour plus rapide, ce qui compte quand une promesse de vente encadre votre calendrier. À l’inverse, un courtier débordé, ou trop éloigné de votre zone d’achat, peut ajouter une couche supplémentaire. Au fond, il ne s’agit pas d’opposer deux outils, mais deux logiques : la vitesse d’accès à l’information d’un côté, l’accompagnement et la négociation de l’autre.
Le vrai coût se cache dans les détails
Combien ça coûte, vraiment ? La question, souvent réduite aux honoraires, mérite mieux. Un comparateur est généralement gratuit pour l’utilisateur, parce qu’il se rémunère via des accords d’apporteur d’affaires, de la publicité, ou des partenariats, selon les modèles. Le courtier, lui, peut être rémunéré de deux façons : une commission versée par la banque, et, parfois, des frais de courtage facturés à l’emprunteur. Ces frais varient selon les acteurs et la complexité du dossier, et ils ne deviennent exigibles, en principe, qu’en cas de succès, c’est-à-dire à l’édition de l’offre ou au déblocage des fonds, selon les pratiques contractuelles.
Pour juger, il faut ramener ce coût à l’économie potentielle. Les postes les plus décisifs ne sont pas toujours là où on les attend. Le taux nominal compte, évidemment, mais le TAEG, qui intègre les frais obligatoires, donne une vision plus complète. Surtout, l’assurance emprunteur peut faire basculer la facture totale, notamment pour les profils jeunes à long terme, ou pour les emprunteurs plus âgés qui supportent des surprimes. Depuis les réformes successives de l’assurance emprunteur, et notamment la possibilité de résilier plus facilement selon les règles en vigueur, la délégation d’assurance est devenue un terrain de concurrence majeur, et un bon accompagnement peut sécuriser l’équivalence de garanties, éviter un refus bancaire, et réduire significativement le coût mensuel.
Il faut aussi regarder les clauses : modularité des échéances, possibilité de suspendre des mensualités, indemnités de remboursement anticipé, conditions du prêt relais, ou encore exigence de domiciliation des revenus. À la fin, l’arbitrage est simple : si votre dossier est standard, avec un apport confortable et une stabilité professionnelle évidente, un comparateur peut suffire à cadrer le marché, puis une négociation directe avec quelques banques peut aboutir. Si votre situation est moins linéaire, ou si vous voulez optimiser plusieurs paramètres à la fois, l’expertise du courtier peut compenser largement ses frais, à condition d’être transparent sur ce qu’il facture, et sur la part réellement négociée.
Qui est le mieux armé selon votre profil ?
À profil très « banque-friendly », la simplicité joue en faveur du comparateur. Un CDI confirmé, un taux d’endettement maîtrisé, un reste à vivre solide, une épargne résiduelle après apport, et un achat sans montage exotique : dans cette configuration, les banques se positionnent plus facilement, et vous pouvez vous permettre de sélectionner trois ou quatre interlocuteurs, puis d’itérer. Le comparateur vous aide alors à éviter les mauvaises pistes, à repérer les tendances de taux, et à ne pas perdre de temps sur des offres qui ne collent pas à votre projet.
À l’inverse, dès que le dossier demande une mise en récit, un courtier devient un allié tactique. C’est souvent le cas des indépendants et des professions libérales, pour lesquels l’analyse des bilans et la régularité des revenus demandent une lecture plus fine. C’est aussi le cas des ménages qui cumulent un crédit auto, un prêt étudiant, ou un investissement locatif, et qui doivent arbitrer entre durée, mensualité, et capacité d’épargne restante. Même chose pour les achats à deux avec des statuts différents, ou pour ceux qui visent une opération achat-revente, où le calendrier de vente et le prêt relais peuvent transformer un dossier solide en casse-tête.
Un point mérite d’être dit clairement : le courtier n’a pas un pouvoir magique sur les règles des banques. Les exigences sur l’apport, sur la stabilité professionnelle, sur le taux d’endettement, et sur la cohérence du projet restent structurantes. En revanche, il peut aider à choisir la bonne banque pour le bon profil, et à présenter le dossier dans le langage attendu, avec des justificatifs propres et un montage cohérent. C’est souvent là que se joue la différence entre un refus rapide et une étude réelle.
Pour ceux qui veulent suivre le secteur au-delà de leur cas personnel, il peut aussi être utile de consulter des sources qui agrègent des informations économiques et financières, et qui permettent de replacer son projet dans un contexte plus large, par exemple via Falcon Crest Insight actualités entreprise, qui offre un éclairage sur l’environnement des marchés et des acteurs. Sans remplacer une simulation, ce type de lecture aide à comprendre pourquoi les politiques de crédit se resserrent ou s’assouplissent, et comment les ménages se retrouvent, concrètement, impactés.
Avant de choisir, posez ces questions décisives
Votre premier filtre doit être celui de la confiance, et il se construit avec des questions simples. Avec un comparateur, demandez ce que recouvrent les résultats : sont-ils basés sur des barèmes actualisés, sur des partenariats limités, ou sur une sélection plus large ? Les offres affichées sont-elles conditionnées à l’ouverture d’un compte, à la souscription d’une assurance interne, ou à des produits annexes ? Et surtout, que se passe-t-il après le clic : êtes-vous rappelé par un établissement, par un intermédiaire, ou restez-vous seul face à la prise de rendez-vous et aux pièces à fournir ?
Avec un courtier, l’entretien initial doit clarifier trois points : le nombre d’établissements réellement sollicités, la stratégie de négociation, et la structure de rémunération. Un professionnel sérieux vous expliquera ce qu’il vise, taux, assurance, modularité, frais de dossier, et ce qui est négociable ou non selon votre profil. Il doit aussi vous dire ce qu’il attend de vous : documents, délais de réponse, cohérence des informations, et discipline dans les dépenses, parce qu’un relevé de compte dégradé au mauvais moment peut fragiliser une validation.
Vérifiez également le calendrier. Entre la signature du compromis, la constitution du dossier, l’étude bancaire, l’édition de l’offre, puis le délai légal avant acceptation, le temps file. Si vous achetez dans une zone tendue, où les notaires verrouillent des dates, la réactivité devient un critère aussi important que le taux. Enfin, ne sous-estimez pas la valeur d’une deuxième lecture : même si vous passez par un courtier, utiliser un comparateur pour vérifier les ordres de grandeur peut éviter les angles morts, et, si vous démarrez avec un comparateur, demander ensuite un avis à un courtier sur les points durs peut sécuriser le montage.
Le bon choix, au bon moment
Pour réserver efficacement, commencez par une simulation réaliste et un budget intégrant frais de notaire, garantie, éventuels travaux et assurance, puis sécurisez votre calendrier de financement avant la date butoir du compromis. Un courtier peut accélérer un dossier complexe, un comparateur suffit souvent pour cadrer un projet simple. Pensez aussi aux aides, PTZ ou dispositifs locaux, qui peuvent changer votre apport.
Articles similaires
Tarifs d'ia en mutation : qui profite vraiment de la bataille des prix ?

Comment le Big Data révolutionne la prise de décision en finance d'entreprise

Financement participatif en France état des lieux et opportunités pour les startups en 2023

Explorer les avantages des chatbots IA pour l'automatisation des appels clients

Optimisation fiscale pour PME : stratégies et implications légales

Tendances en matière de paiement numérique et leur impact sur les petites entreprises

Importance de la représentation juridique en droit des affaires

Guide complet pour comprendre et utiliser efficacement les avis de situation au répertoire des entreprises

Le rôle de la blockchain dans les transactions

L'impact des fintechs sur le commerce

La place du Bitcoin dans les transactions

Décryptage des stratégies d'investissement en B2B

Gestion des risques financiers en B2B : guide pratique

L'impact de l'éthique sur les décisions financières en B2B

La psychologie du client : un facteur clé de réussite

Adopter la technologie Blockchain pour votre entreprise

Optimisez votre trésorerie avec la digitalisation

Comprendre le rôle de la fintech dans le B2B

Blockchain, un atout majeur pour les transactions

Investir en Bourse dans le secteur B2B

Comprendre les cycles financiers en B2B

Les secrets de la gestion efficace des budgets

Économiser sur les frais bancaires
